
La mirada crítica de nuestra sociedad, al mal uso de recursos públicos en nuestro país y el concepto de no lucro con la educación, hace pertinente un análisis al sistema de subvenciones del Estado de Chile para Establecimientos Educacionales (en adelante EE). De este análisis es posible señalar lo siguiente:
Los aportes del Estado, para financiar la educación en Chile, durante el período 2020 al 2023, alcanzan la cifra de $29.543 mil millones y los gastos rendidos por los EE fueron de $29.335 mil millones quedando un saldo de subvenciones por rendir equivalente a $208 mil millones al 31.12.2023.
Al 31.12.2019, equivalente al saldo inicial 2020, los EE que recibieron subvenciones del Estado tenían subvenciones por rendir de $ 1.242 mil millones y al 31.12.2023 el saldo por rendir aumentó a $1.743 mil millones (equivalente a 40 Teletones) . El incremento señalado, corresponde a un 40% en las subvenciones por rendir al Ministerio de Educación (MINEDUC), respecto al año 2019.
Dichos saldos por rendir deben reconocerse en los Estados Financieros como un pasivo (una obligación) de los EE con el MINEDUC, según normas IFRS, Instrucciones de Contraloría General de República y la Superintendencia de Educación respectivamente. Sin embargo, no todos los establecimientos reconocen este saldo como un pasivo con el MINEDUC (deuda), contraviniendo las normas impartidas por dichos organismos.
Los procedimientos de control de la Superintendencia de Educación (SuperEduc) establecen que dicho excedente debe ser acreditado con los saldos bancarios, por lo que solicita se envíen las confirmaciones de saldos por las entidades financieras en donde están depositados o invertidos los excedentes. Este control es clave para garantizar que los fondos estén disponibles en las cuentas corrientes bancarias o inversiones “libres de riesgos” (instrumentos de renta fija). Sin embargo, aún existe el riesgo que los dineros no estén, ya que puede darse el caso que los sostenedores obtengan financiamiento de terceros a último minuto y sólo para acreditar saldos ante la SuperEduc, los que una vez acreditado son devueltos a terceros durante enero, en sí, una maniobra financiera cuestionable.
Este excedente de $ 1.743 mil millones al 31.12.3023, constituye un alto riesgo financiero, tanto en el reconocimiento como en el uso y control de las subvenciones. Tal vez el presupuesto en cada EE debiera ser un elemento de control que debe implementarse en todas las subvenciones y ser monitoreado por la SuperEduc limitando los fondos a un presupuesto en base cero, es decir igualar los ingresos con los egresos cada año.
Consideramos que los sostenedores debieran responder a la pregunta ¿Qué debo hacer con este excedente que se está acumulando? ¿Debería devolverlo para que la autoridad redistribuya este excedente a otras instituciones que lo necesitan? Sin duda se debe entrar en temas legales, valóricos y de fondo en la gestión de los recursos por cada sostenedor.
A nivel de fiscalización, la Contraloría General de la República realizó auditorías en 2021 y 2022, constatando debilidades en el proceso de fiscalización de la Superintendencia de Educación, la cual ha dado origen a sumarios y mejoras en los procesos de fiscalización, pero aún insuficientes. A nivel mediático se habla de “Las Platas Perdidas en La Educación”.
Este Riesgo de Excedentes, sin duda debe ser gestionado por los sostenedores y definir políticas en valores razonables de saldo por rendir, uso y control de excedentes, de cara a una propuesta de no estancar recursos que otros establecimientos de educación podrían necesitar si se aumentan sus subvenciones.
De materializarse el Riesgo señalado, se generan riesgos colaterales como el Riesgo de Imagen Institucional y de Perdida de la Calidad de Colaborador de la Educación.
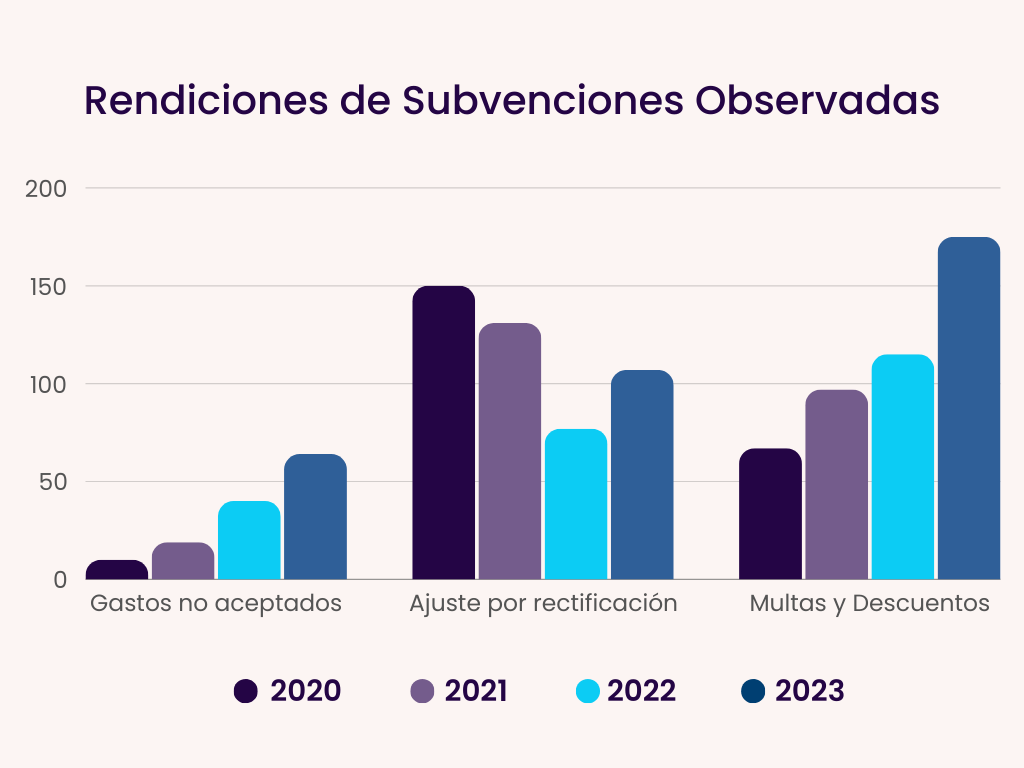
Otro Riesgo relevante es el de error en rendiciones, gastos no aceptados, multas, descuentos, reliquidaciones, y ajustes por rectificación, que en el periodo 2020 al 2023 ascendió a $ 1.052 mil millones, con un aumento del 52% respecto a las rebajas, multas, descuentos del año 2023. Este incremento evidencia la urgente necesidad de invertir en sistemas de control, gestión y digitalización de los procesos en los EE, utilizando tecnologías actuales, manuales de operación en el marco legal y valórico, reduciendo al máximo los errores en los procesos manuales actuales.
En grandes números, en los siguientes cuadros se muestran los diferentes conceptos señalados previamente, destacándose el aumento en los saldos por rendir del 40% señalado, así como también el incremento en Rectificaciones, multas, descuentos y gastos no aceptados por 52%

Las cifras señaladas fueron obtenidas por Chile Transparente durante los años 2023 y 2024, referido a los años 2020 al 2023.
Cualquier error o desviación de las cifras corresponde al emisor.
Incremento sostenido de fondos por rendir del 2020 a 2023 (40% acumulado), obliga a los sostenedores a justificar el incremento de los saldos de subvenciones por rendir e implementar controles para garantizar la correcta custodia y uso de las subvenciones.


El incremento sostenido de deducciones en rendiciones por rendición incorrecta, multas y descuentos del periodo 2020 al 2023 (52% acumulado), evidencian la falta de controles que garanticen el correcto uso y rendición de fondos para evitar responsabilidades legales por mal uso de recursos públicos.

Evite la comisión de Delitos involuntarios reforzando el sistema de control de usos de fondos de las Subvenciones, evite infracciones Ley de Prevención de Delitos Económicos
Contamos con Información del 2020 al 2023 proporcionada por Chile Transparente para cada EE
Somos Gocollege, control y gestión para establecimientos de educación.
