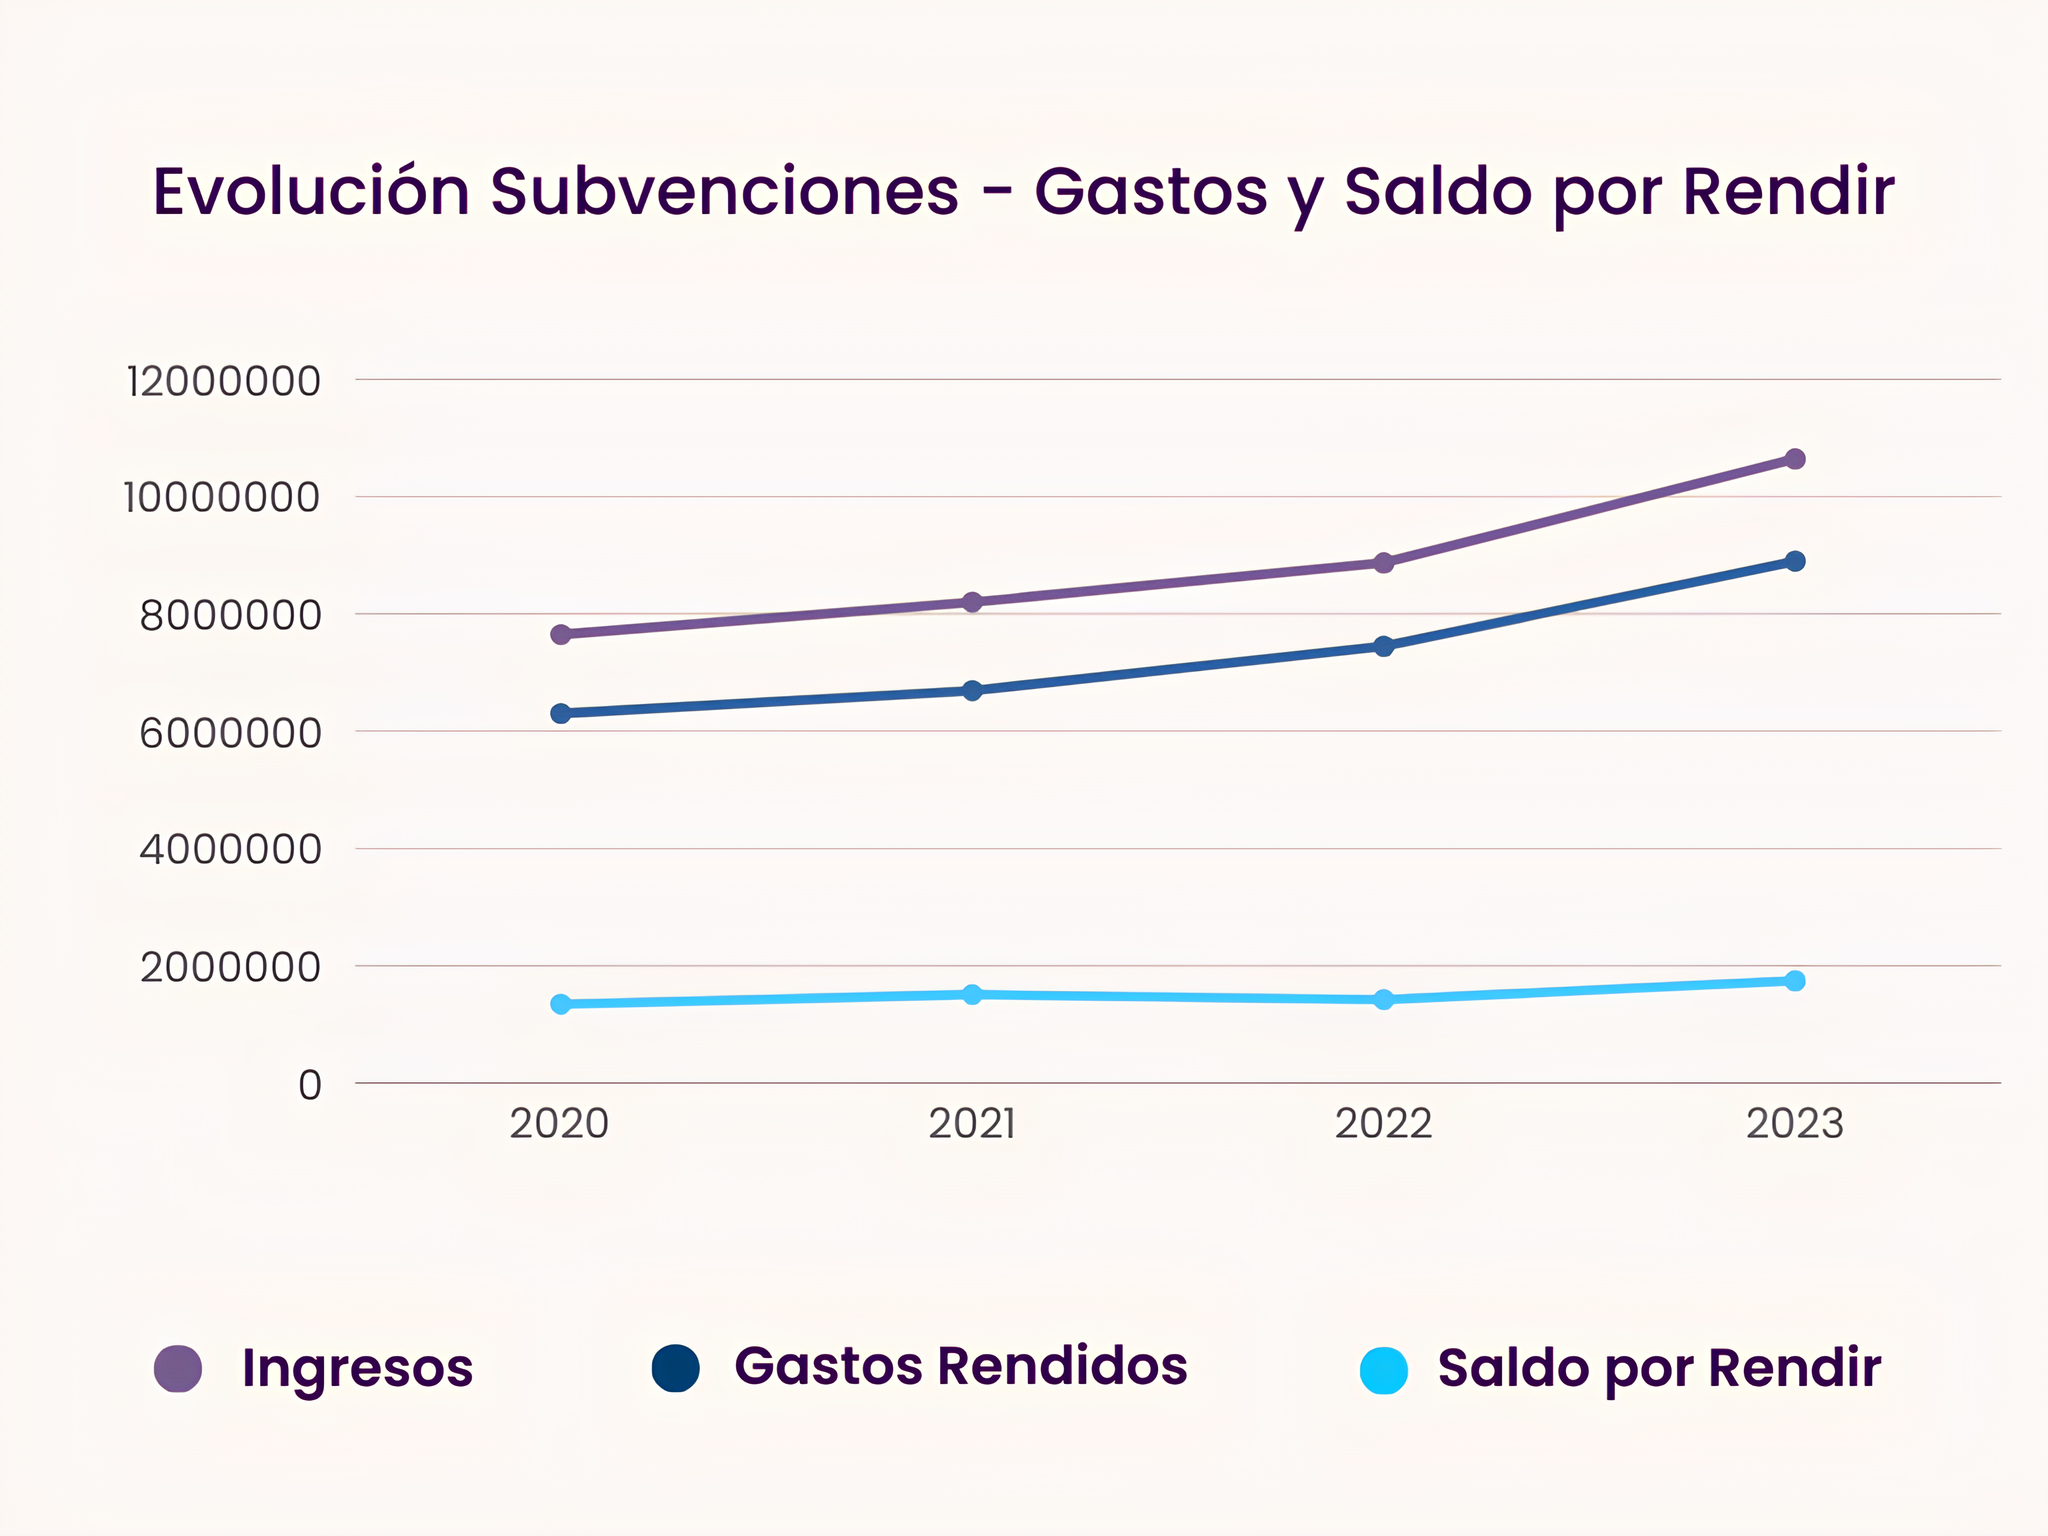
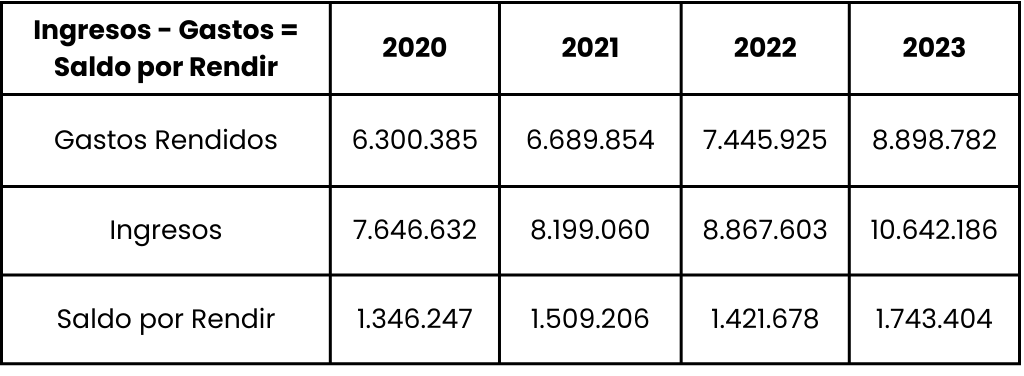
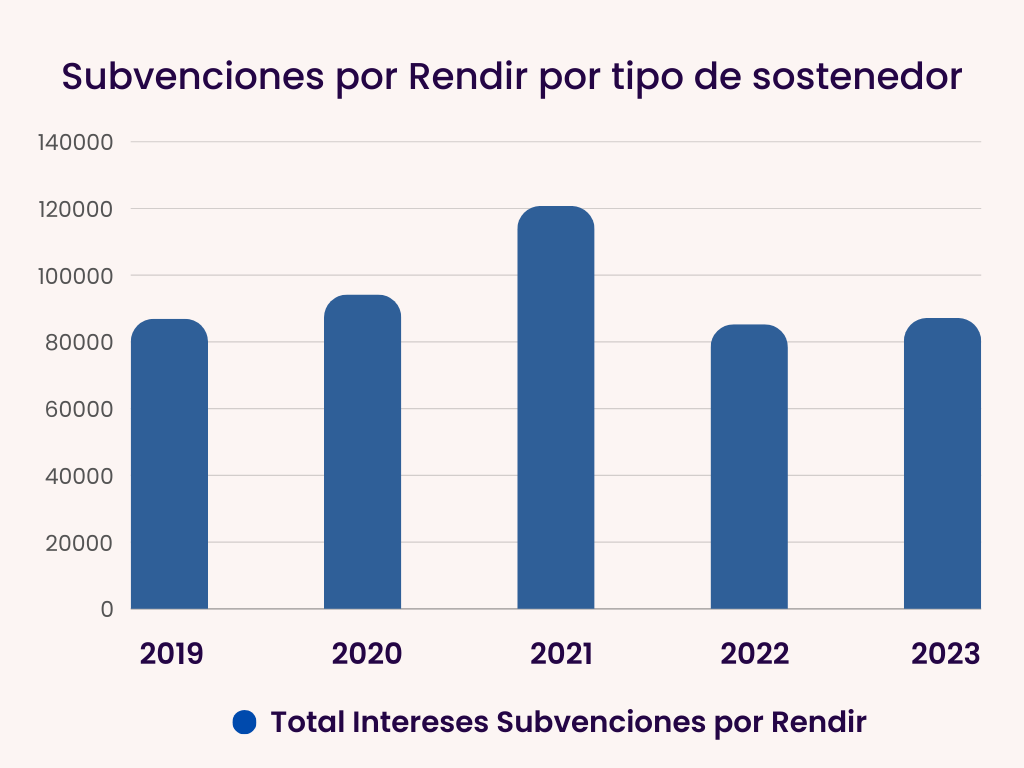
Al 31 de diciembre del año 2019, los Establecimientos Educación (EE) que reciben subvenciones del Estado, tenían subvenciones por rendir de $ 1.242 mil millones y al 31.12.2023 el saldo por rendir fue de $ 1.743 mil millones. Las cifras expuestas corresponden a un incremento del 40% en las subvenciones por rendir al Ministerio de Educación, respecto al año 2019.
Unaexplicación matemática del incremento del 40% , es que se entregan más subvenciones que los gastos que están rindiendo los EE, esto es simple pero clave, y consiste en gestionar los excedentes. ¿A algunos les faltan fondos y a otros les sobran, y quien revisa este tema? Pensamos que la Super Intendencia de Educación (SuperEduc) o la Contraloría General de la República tarde o temprano abordará esta revisión por lo que los sostenedores debieran anticiparse analizando sus presupuestos, a fin de justificar dicho saldo por rendir en términos de operaciones de educación. Ver gráficos 1 y 2.
Gráfico1
Gráfico2
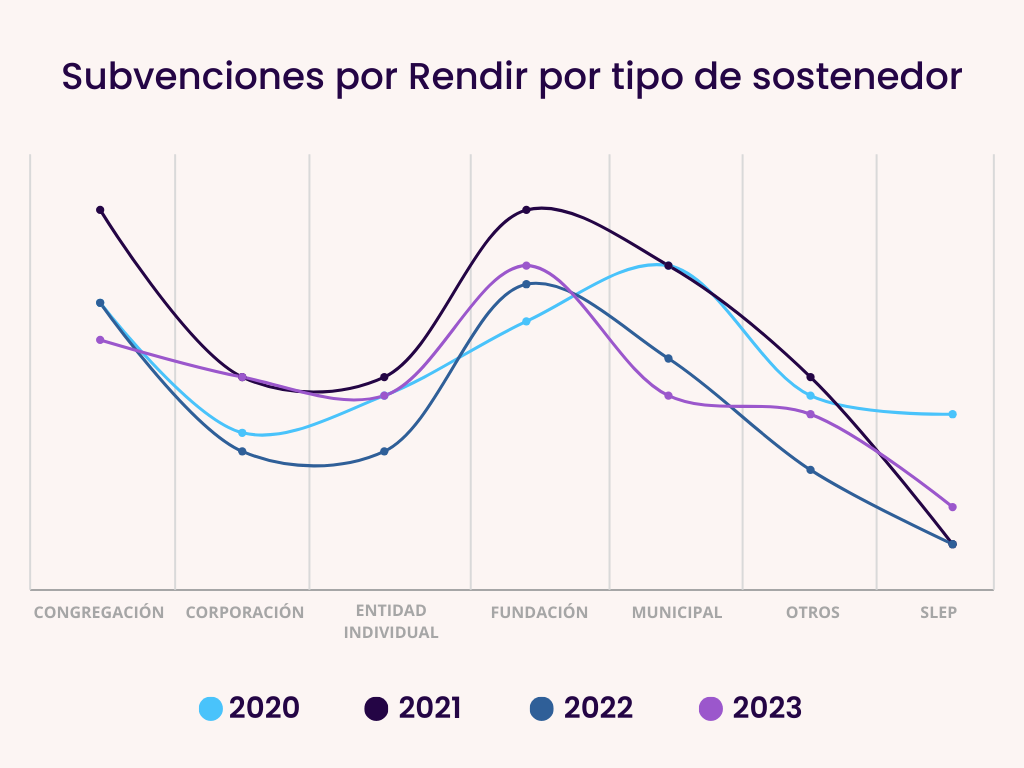
Los principales sostenedores que representan el 90% de subvenciones por rendir al 31.12.2023, está compuesto por los sostenedores del tipo Municipal, Fundación y Corporación con un 41%, 26% , 23%, por $ 709 , $455 y $403 mil millones respectivamente. ($ 1.567 mil millones entre ellos).
Durante el período analizado, los saldos por rendir se han incrementado en un 40%. Ver gráfico 3 y 4.
Gráfico3
Gráfico4
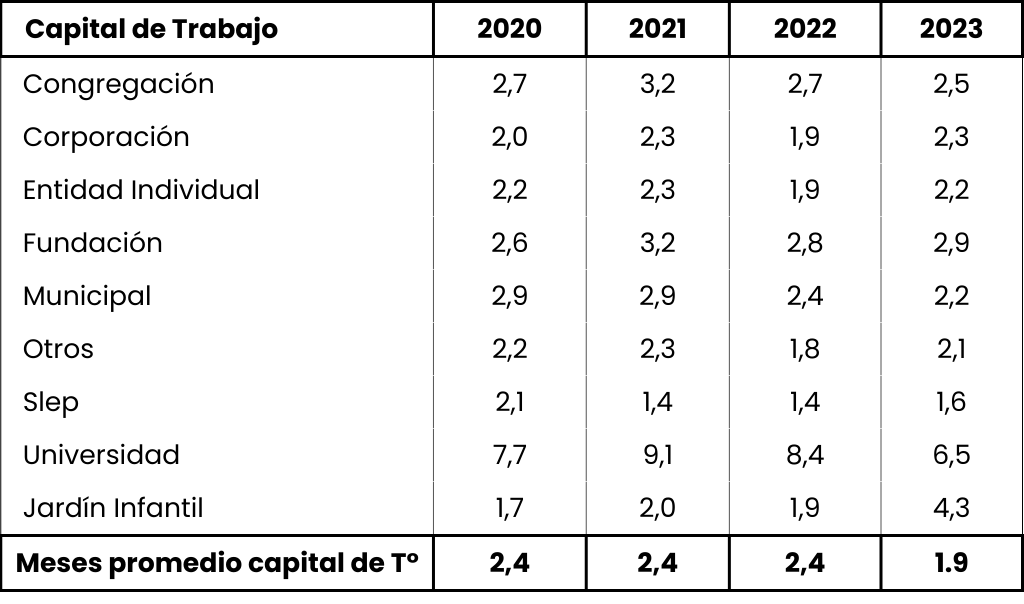
Los saldos de subvenciones por rendir, constituyen acumulación de fondos para las operaciones de los EE, lo que llamaremos capital de trabajo, que básicamente corresponde a los fondos que disponen los sostenedores para financiar sus operaciones mensuales. La pregunta que nace aquí es sí corresponde que los EE tengan este capital de trabajo acumulado, si todos los meses reciben las subvenciones para la operación de los establecimientos?, y de ser así, ¿cuantos meses de capital de trabajo se considera suficiente para operar?. Analizamos los saldos por rendir al final de los años del 2020 al 2023 y el promedio es de 2,3 meses de capital de trabajo considerando todos los tipos de sostenedores. Ver gráfico 5 y 6.
Gráfico5
Gráfico6
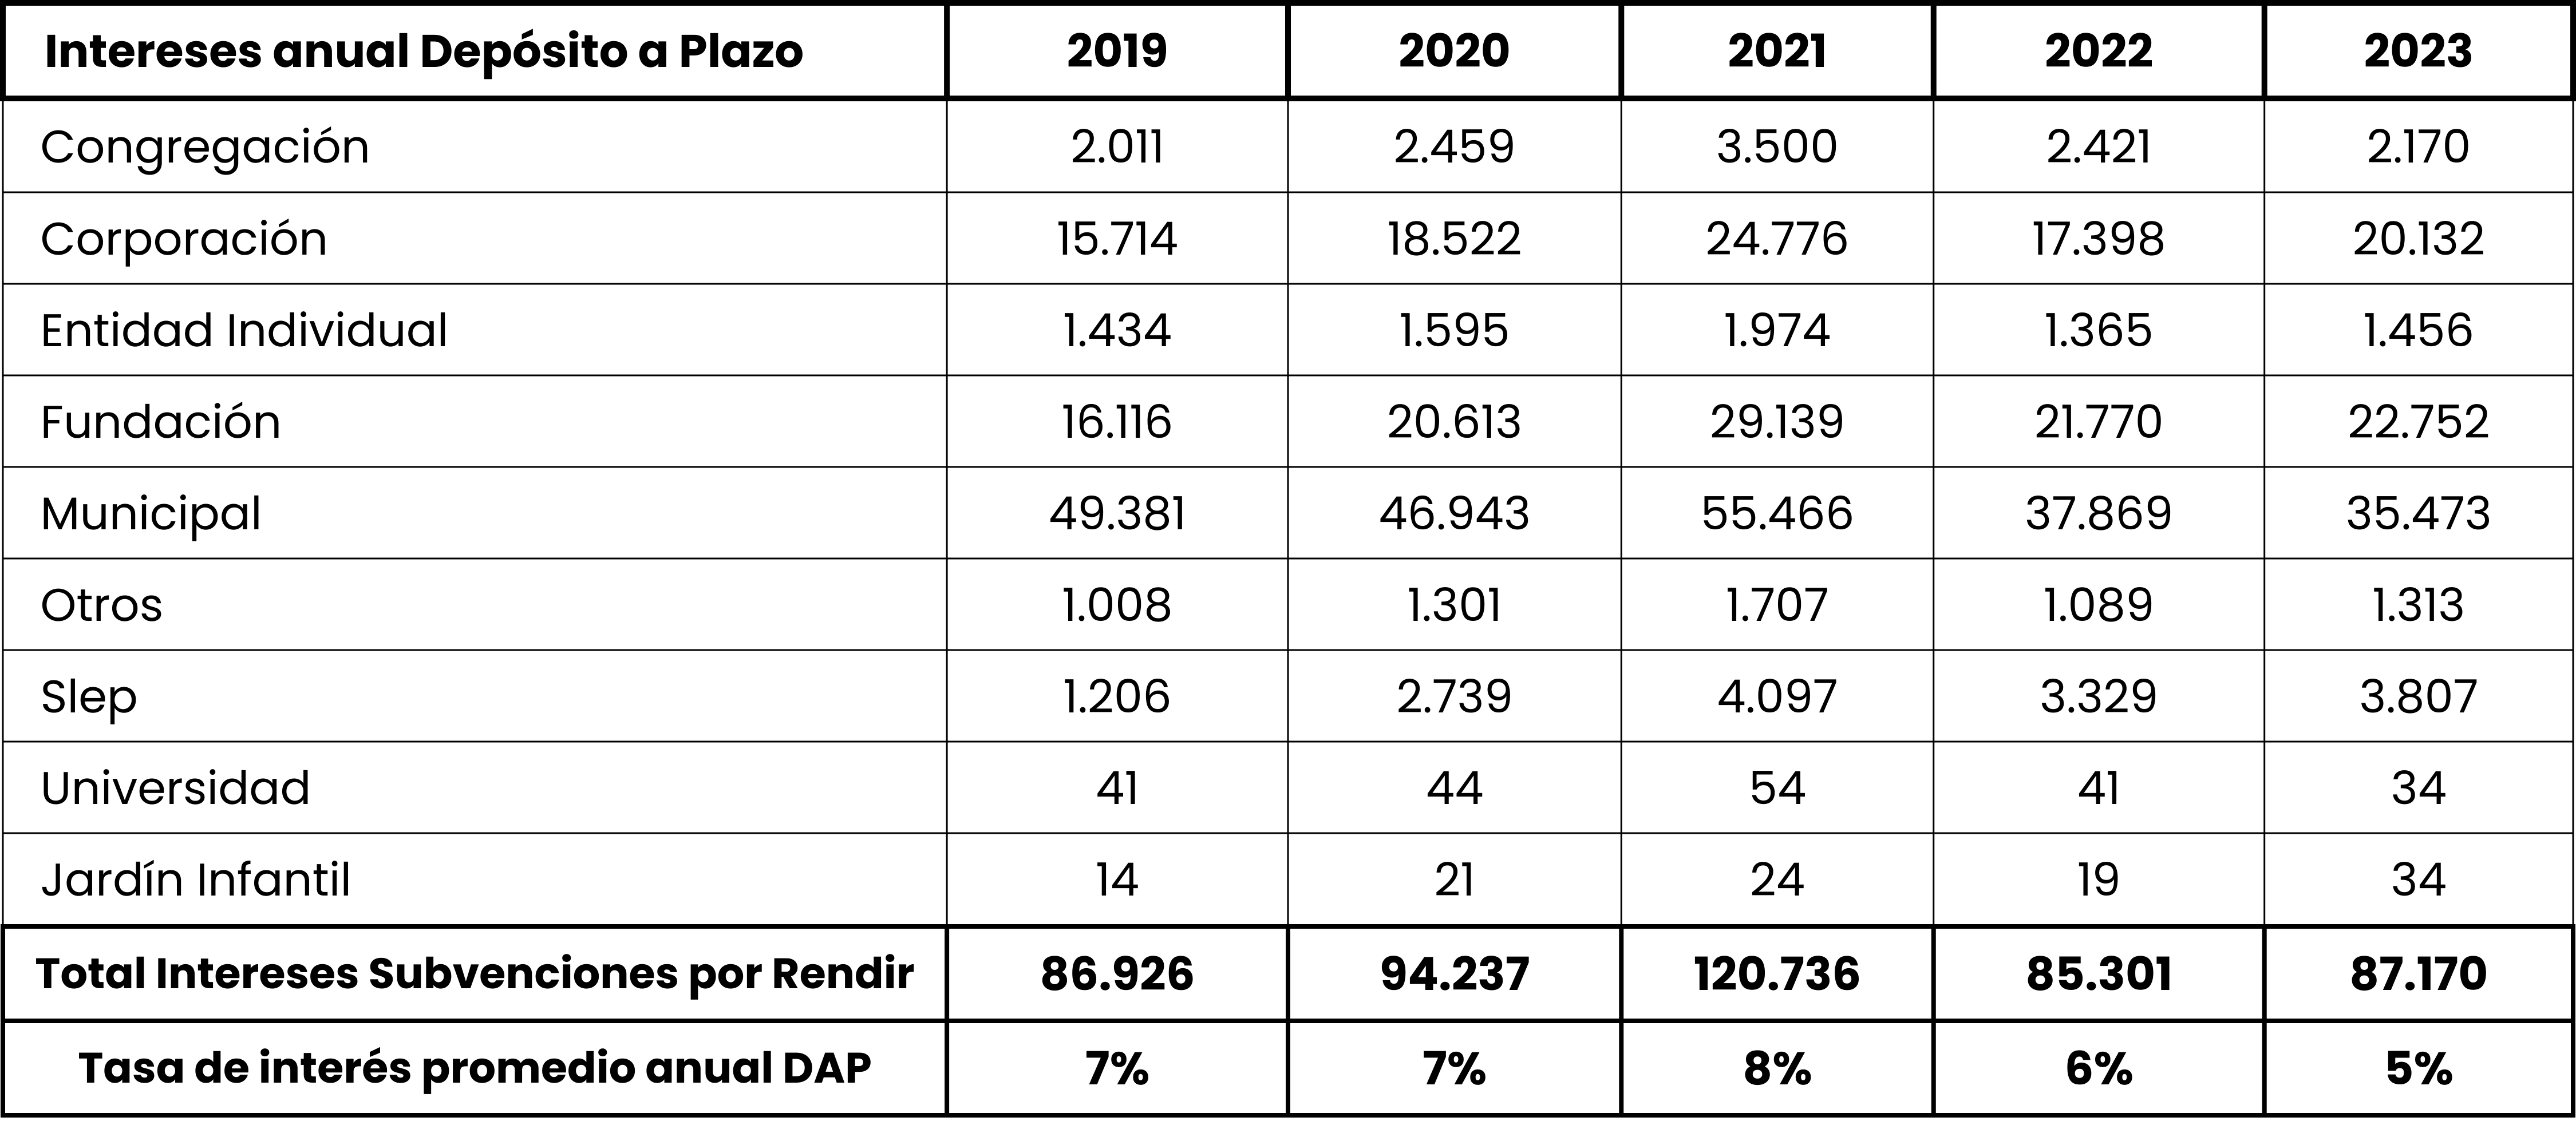
Los excedentes de saldos por rendir se pueden invertir en depósitos a plazos, cuyos intereses deben ser rendidos como ingresos por intereses en mercado de capitales según manual de rendiciones. En general los EE invierten sus excedentes en depósitos a plazos, los que deben ser de renta fija, no siendo autorizado invertir en instrumentos de renta variable por su nivel de riesgo. Una excepción para invertir los excedentes se plantea en La Ley SEP e interpretaciones de la SuperEduc, en que, salvo situaciones de excepción, los fondos no rendidos de SEP no pueden ser invertidos en inversiones de renta fija, de cara al PME cuyos fondos están asociados al cumplimiento de un presupuesto previamente autorizado. Al analizar las rendiciones del 2020 al 2023, no pudimos identificar que el ítem otros ingresos contengan los “intereses y reajustes del Mercado de Capitales” asociadas a una subvención en particular, así como también la integridad de rendición de todos los ingresos por intereses generadas por las inversiones de los excedentes señalados.
Considerando la cuantía de los saldos de subvenciones por rendir ($1.743 mil millones señalados), los sostenedores debieran demostrar que sus inversiones corresponden a fondos por rendir que no provengan de la subvención SEP y garantizar rendir el 100% de los intereses de los excedentes que ha sido invertidos en depósitos a plazo en renta fija, de no ser así, están en riesgo al incumplir la obligación de rendir todos sus ingresos, hacer uso no autorizado de subvenciones SEP y de subvaluar las obligaciones de fondos por rendir al Mineduc.
Los intereses promedios que debieran haber generado las subvenciones por rendir al cierre de cada año entre el 2020 y 2023, podrían ser de $ 474 mil millones. Ver gráfico 7 y 8.
Gráfico7
Gráfico8
Evite la comisión de Delitos involuntarios reforzando el sistema de control de usos de fondos de las Subvenciones, evite infracciones Ley de Prevención de Delitos Económicos